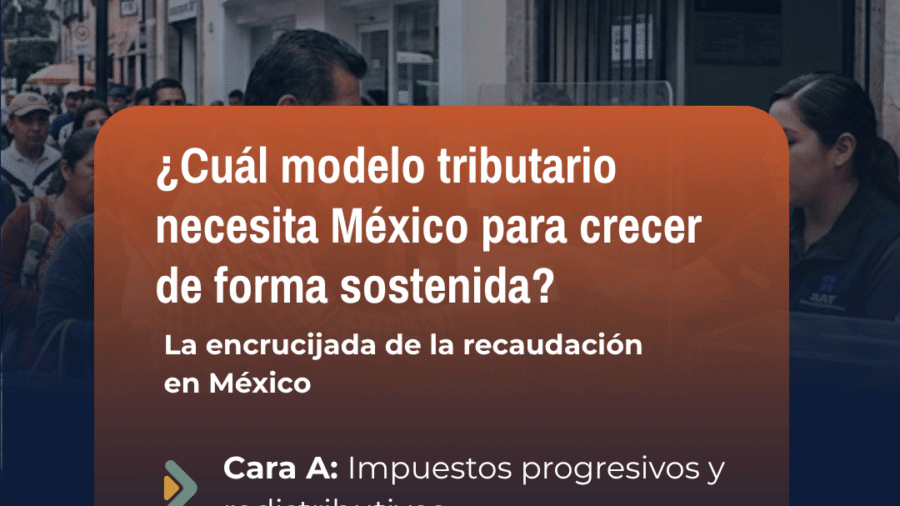
La encrucijada de la recaudación en México
México registra una de las razones de recaudación tributaria respecto al PIB más bajas de la OCDE (alrededor del 16%). Resolver cómo incrementar los ingresos del Estado genera un fuerte estira y afloja ideológico.
Cara A: Impuestos progresivos y redistributivos
La izquierda defiende gravámenes superiores a las altas rentas, corporaciones y herencias millonarias. El argumento: quien gana más debe contribuir proporcionalmente más para financiar la infraestructura social.
Cara B: Reducción de tasas y amplificación de la base contribuyente
La derecha propone simplificar el sistema del SAT, bajar tasas corporativas y combatir la informalidad. El argumento: tasas moderadas previenen la evasión, evitan la fuga de capitales y estimulan el emprendimiento.
Vota en los comentarios
¿Cuál modelo tributario necesita México para crecer de forma sostenida?
Fuentes Oficiales y Referencias: OCDE – Estadísticas Tributarias en América Latina; Servicio de Administración Tributaria (SAT).
Add a Comment